

It´s easy to be a prophet. You make 25 predictions and the ones that come true are the ones you talk about.
Theodore Levitt
- ¿Estamos en un Bear Market?
En EEUU definen un mercado bajista o Bear market como un mercado que cae más del 20% desde el máximo anterior. En el gráfico inferior que he visto hace unas semanas muestra los diferentes mercados bajistas medidos por el índice S&P500 (no está incluido el mercado bajista de 1999-2000 porque tuvo una duración muy larga, dos años, ya que distorsionaría el gráfico). En la lectura del gráfico (la flecha verde es donde estaríamos a final del semestre) vemos que el índice el S&P500 ha caído un 21.1% y por tanto ha entrado oficialmente en mercado bajista (149 días). El Nasdaq incluso está más negativo, lleva corrigiendo desde noviembre del año pasado y cae un 28.3%; ya ni hablamos de criptoactivos como el Bitcoin que, leído en Euros, lleva una castaña del 68.3% desde noviembre del año pasado.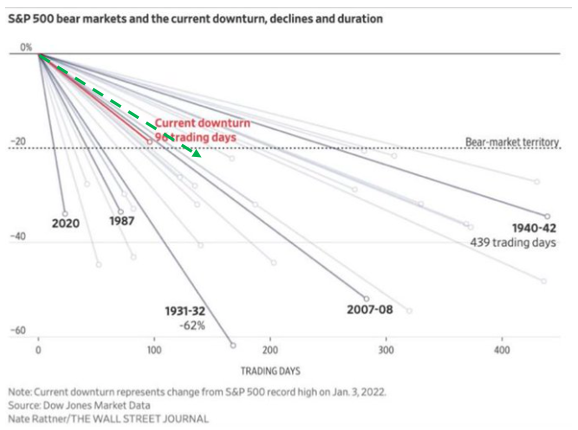
Adicionalmente podemos ver que a finales de mayo las encuestas a los gestores de fondos a nivel mundial dan el mayor porcentaje de liquidez desde la crisis puntocom del año 1999-2000. Eso significa que estaban bastante negativos con las perspectivas futuras y prefieren mantener liquidez como refugio (en el gráfico debajo vemos que una lectura por encima del 5% en liquidez significa que los gestores están negativos para el futuro inmediato).
- Caídas lentas / caídas rápidas
Ahora que sabemos que estamos en un mercado bajista, no vamos a jugar a ser adivinos para buscar el mínimo de precios para comprar ya que la adivinanza no es una de nuestras facultades. La frase inicial de Theodore Levitt es un recordatorio para tener mucho cuidado con los gurús que abundan en Redes Sociales e, incluso, en nuestro entorno.
Si nos fijamos otra vez en el primer gráfico nos daremos cuenta que en el último siglo hemos tenido en su mayoría mercados bajistas relativamente cortos, la gran mayoría con una duración de un año o menos. En cuanto a la intensidad de las caídas vemos que la mayoría han sido cercanas al 35%. Si esta fuese un mercado bajista promedio, al S&P le quedaría básicamente seguir cayendo el resto del año y caer otro 15% más aproximadamente.
Las caídas en los precios actúan como purga de inversores que no debían estar invertidos, realmente purgan a los especuladores en los mercados, rebajan la euforia y permiten comprar activos a precios más atractivos. Las caídas cortas y violentas (pensemos en las caídas del Covid) hacen una pequeña limpieza en el corto plazo, pero no afecta a la psicología de la masa inversora como tal, alguna gente se quema los dedos, salen del mercado, pero al ver recuperaciones vuelven a entrar. Las caídas prolongadas (p.ej. crisis puntocom que duró unos dos años) SI afectan a la psicología de los participantes en los mercados y se puede llegar a fases de total desinterés en una clase de activos, lo que provocaría puntos de entrada en los mercados muy interesantes (recuerden la portada de Business Week “The Death of Equities” en agosto de 1979, tres años después empezó un mercado alcista que hizo que el índice S&P500 multiplicase por 26 veces, pueden leer el artículo aquí: https://ritholtz.com/1979/08/the-death-of-equities/).
Mi impresión actual es que la probabilidad de una caída prolongada es bastante mayor que una caída corta, la razón es que los Bancos Centrales han perdido mucha credibilidad en su intención de luchar efectivamente contra la inflación y eso sólo se remedia a base de revertir las políticas monetarias expansivas de la última década; por ello es probable que veamos lo que los ingleses denominan slow pain al tener los Bancos Centrales las manos atadas para luchar contra la inflación. Podrán leer más sobre valoraciones en la carta trimestral que saldrá en breve.
¿Cómo nos podemos defender de este escenario? La respuesta es simple, que no fácil. Centrémonos en los factores que tenemos bajo control y optimizando aquellos lo mejor posible manteniendo el rumbo a largo plazo. Es justo eso lo que hace el Fondo de Pensiones Crianza de Valor, integrado por grandes gestores de autor con procesos de inversión robustos y un punto de vista a largo plazo. Comprar a la baja también es un buen método para aumentar las rentabilidades futuras.
- Value Traps vs Growth Traps
En este apartado quiero introducir un concepto quizás menos conocido. Como en España, gracias a Bestinver y al Sr. Paramés, el estilo de inversión Value es un estilo de inversión relativamente conocido, hay bastante inversores que conocen bien el concepto de Value Trap o trampa de valor, una empresa que ópticamente está barata pero que por diferentes motivos no es capaz de crear valor y en la que invertir nos lleva a perder el tiempo y recursos. La gestora GMO ha calculado que, en el período 1996-2022, en un año medio un 30% de los valores en el MSCI US Value Index se ha podido considerar una trampa de valor y que además esa trampa de valor en general lo ha hecho un 9% peor que el índice.
Lo que menos gente sabe (sólo en esta última década se ha empezado a conocer el estilo de inversión Growth en España), es que también existen las Growth Traps o trampas de crecimiento. Serían empresas que por diversas razones descuentan unas tasas de crecimiento futuras que al final no se cumplen y nos llevan a perder tiempo y recursos. En el estudio de GMO, durante el mismo período (que ha sido extremadamente favorable al estilo Growth en general), las trampas de valor han sido un 37% de los valores de MSCI US Growth index y además lo han hecho un 13% peor que el índice. En condiciones menos favorables para el Growth probablemente el porcentaje de valores y la cantidad de pérdidas relativas debería aumentar sensiblemente.
Un pequeño apunte adicional, ya que estamos hablando de conceptos menos conocidos, los activos ilíquidos son activos que muestran los riesgos en el largo plazo, en EEUU se les llama activos de slow beta. Por tanto, activos de Private Equity son activos de Renta Variable, aunque los resultados de las inversiones los veremos en unos años; el Private Credit son activos de crédito y, también, los resultados los veremos en el largo plazo. ¡Cuidado con sus teóricas virtudes refugio!
Atentamente


Christian Freischütz
Ennos Value EAF, S.L. (#228 CNMV)
Asesor del Fondo de Pensiones Crianza de Valor
DISCLAIMER:
El fondo de pensiones Crianza de Valor FP se gestiona por Caser Pensiones EGFP y Ennos Value EAF solamente actúa como asesor de la gestora para este fondo de pensiones. Por ello, este documento tiene únicamente fines informativos y contiene explicaciones de porque Ennos Value EAF asesora a Crianza de Valor FP de una forma específica. Estas razones pueden cambiar SIN previo aviso.
En NINGUN caso la información contenida en el documento puede considerarse asesoramiento, cada persona debe buscar asesoramiento financiero especializado que tenga en cuenta las circunstancias específicas para sí misma. Todos los datos de este documento se han obtenido de fuentes consideradas confiables, pero NO se garantiza su exactitud o integridad. El rendimiento pasado NO es una garantía de resultados futuros. Este documento es confidencial y no puede ser reproducido ni distribuido sin el consentimiento PREVIO por ESCRITO de Ennos Value EAF.